À Lyon, un dégât des eaux en copropriété a rarement une seule victime et encore plus rarement un seul responsable. Une tache qui gonfle au plafond d’un appartement de la Croix-Rousse, une infiltration qui traverse une cage d’escalier à Monplaisir, une colonne montante qui fuit dans un immeuble ancien de la Presqu’île : derrière l’eau, il y a presque toujours une chaîne de décisions, d’assurances et de responsabilité à démêler. La vraie question n’est donc pas seulement “d’où vient la fuite ?”, mais aussi “qui doit agir, qui déclenche la prise en charge, et qui règle les réparations ?”.
Dans la pratique, tout se joue très vite. Il faut protéger les lieux, prévenir le syndic si les parties communes sont touchées, déclarer le sinistre à l’assurance habitation dans les délais, puis laisser la mécanique conventionnelle faire son œuvre. À Lyon comme ailleurs, les dossiers se compliquent quand l’origine n’est pas visible, quand plusieurs lots sont concernés ou quand les occupants confondent travaux de remise en état et réparation de la cause. C’est souvent là que les blocages commencent, alors que l’enjeu est simple : limiter les dommages et savoir quelle assurance supporte quoi.
En bref
- La répartition des coûts dépend d’abord de l’origine de la fuite : partie privative, partie commune ou source indéterminée.
- En copropriété, le syndic intervient dès que les parties communes sont concernées ou que plusieurs logements sont touchés.
- La déclaration à l’assurance habitation doit être faite sous 5 jours après la découverte du sinistre.
- La convention IRSI simplifie la gestion des dégâts des eaux jusqu’à 5 000 euros hors taxes par local.
- La recherche de fuite peut être prise en charge avant même que la responsabilité soit tranchée.
- À Lyon, les immeubles anciens, les colonnes techniques et les toitures sollicitées par les intempéries multiplient les cas ambigus.
Dégât des eaux en copropriété à Lyon : comprendre qui paie selon l’origine de la fuite
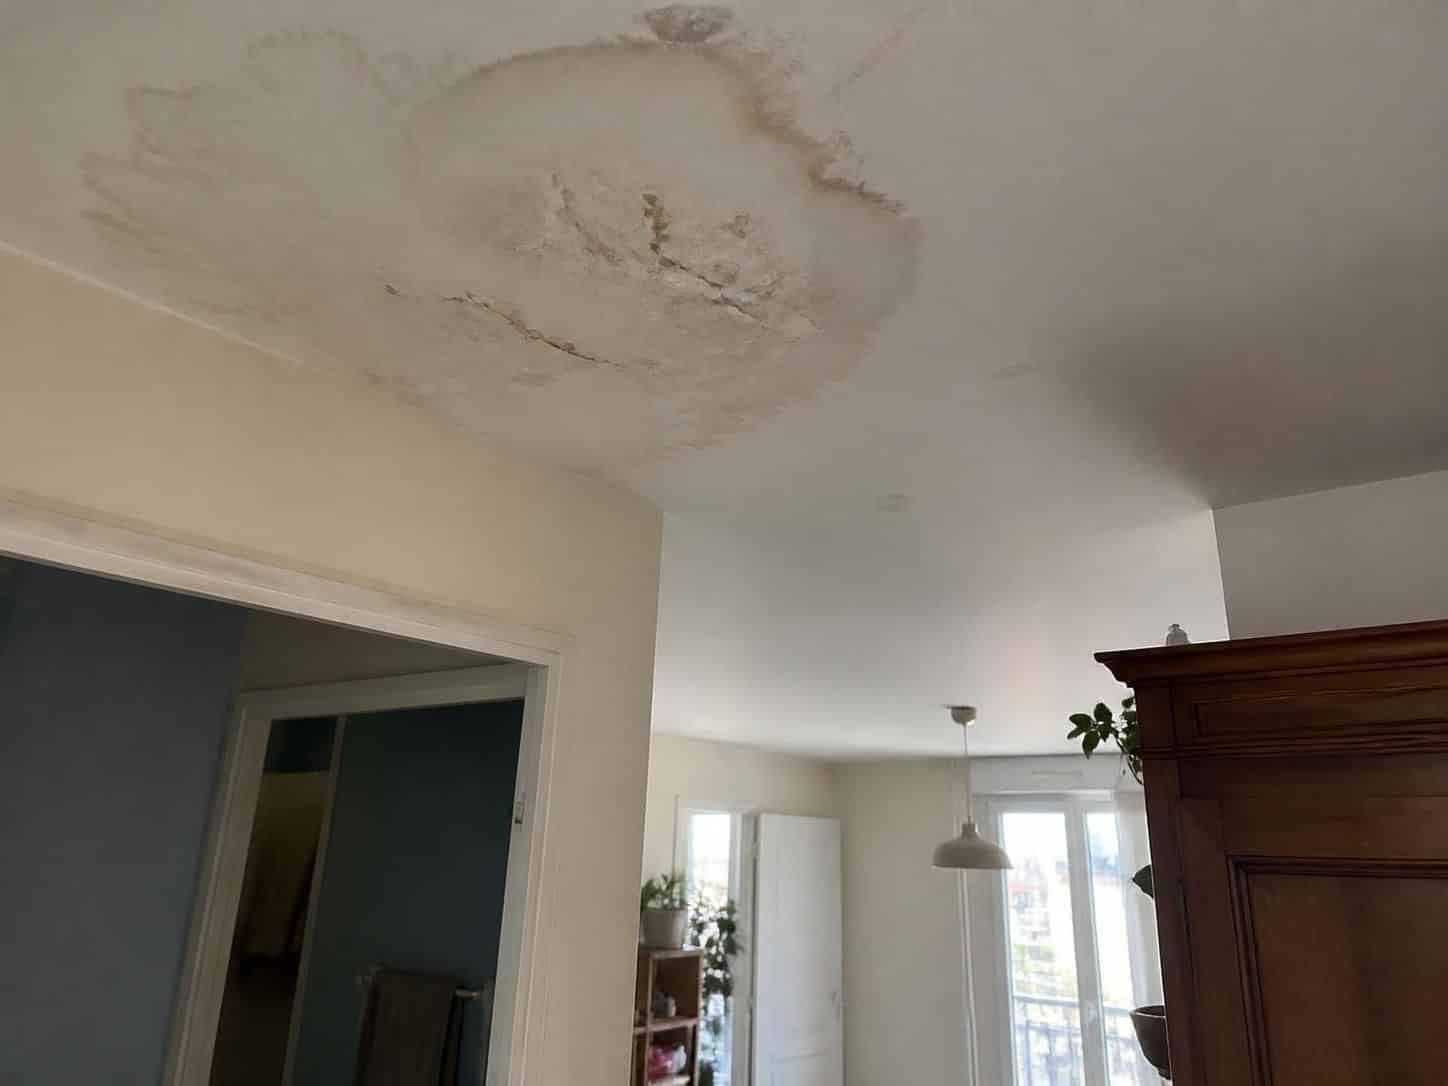
Pour savoir qui paie quoi, il faut remonter à la cause réelle du dommage, pas seulement au plafond marqué ou au parquet gondolé. Dans un immeuble lyonnais, un écoulement peut provenir d’un simple flexible de machine à laver dans un appartement du 6e arrondissement, d’un joint de douche défaillant dans un lot privatif, d’une canalisation commune encastrée dans une gaine technique, ou encore d’une toiture qui laisse passer l’eau après un épisode pluvieux soutenu sur les pentes de Fourvière. L’apparence du dommage ne dit pas toujours la vérité : une auréole au plafond peut être liée à un défaut du logement du dessus, à une colonne commune ou à une infiltration extérieure.
Le règlement de copropriété trace la frontière entre les charges de copropriété et les éléments privatifs. Quand la fuite vient d’un élément personnel, comme un robinet, un siphon, un appareil ménager ou un joint sanitaire, l’occupant ou le propriétaire du lot concerné est généralement en première ligne. À l’inverse, si la cause se situe dans une colonne montante, une canalisation commune, la toiture, une façade ou un ouvrage collectif, la copropriété est engagée via son assurance, sous le pilotage du syndic. Cette distinction n’est pas théorique : elle détermine l’interlocuteur, le contrat mobilisé et, souvent, la vitesse de l’indemnisation.
Partie privative, partie commune : la clé de la répartition
Un cas concret illustre bien le mécanisme. Dans un immeuble du quartier de la Part-Dieu, Mme Bernard remarque une tache humide dans son séjour. Après vérification, l’eau provient d’un flexible de lave-vaisselle mal serré chez son voisin du dessus. Ici, la source est privative : le lot à l’origine du problème doit être identifié, son assureur mobilisé, et les échanges avec les autres occupants organisés si leurs biens ont été touchés. La même logique s’applique si un locataire laisse déborder une baignoire ou si un ballon d’eau chaude privé provoque une fuite.
Autre scénario, bien plus fréquent dans l’ancien lyonnais : une fuite dans une canalisation commune derrière un mur collectif. Dans ce cas, le syndic agit au nom de la copropriété, active l’assurance de l’immeuble et coordonne les réparations sur la partie commune. L’important, pour les copropriétaires, est de ne pas confondre la zone où l’eau apparaît et l’endroit où elle est née. Cette nuance évite les débats stériles sur le “mur de qui” et permet de traiter le dossier sur sa réalité technique.
Quand l’origine est incertaine, il ne faut pas attendre qu’un doute juridique se transforme en conflit de voisinage. Une recherche de fuite est alors organisée, souvent avant même la réparation définitive, afin de localiser précisément la source. C’est le point de départ de toute répartition sérieuse des coûts, et c’est aussi le moment où l’assurance peut intervenir de façon efficace. En copropriété, la bonne question n’est pas seulement “qui est touché ?”, mais surtout “où l’eau a-t-elle commencé son chemin ?”.
Pour approfondir les cas les plus courants et les méthodes de diagnostic, vous pouvez consulter ce guide sur les dégâts des eaux et ce dossier sur la recherche et le diagnostic après sinistre. Le sujet paraît simple, mais c’est justement sa fausse simplicité qui le rend si délicat.
La répartition des coûts commence toujours par la localisation de la fuite ; sans cela, tout le reste repose sur du sable.
IRSI, assurance habitation et prise en charge : comment les assureurs répartissent le dossier
Depuis la généralisation de la convention IRSI, la gestion des dégâts des eaux en immeuble est devenue plus lisible, même si elle reste technique. Le principe est de confier le dossier à un assureur gestionnaire unique, afin d’éviter que plusieurs compagnies se renvoient la balle pendant des semaines. Ce système, pensé pour les immeubles collectifs, vise surtout à accélérer la prise en charge et à organiser les investigations sans attendre que tout soit juridiquement tranché.
En pratique, deux seuils structurent le traitement. Jusqu’à 1 600 euros hors taxes, le dossier est traité de manière simplifiée : l’assureur gestionnaire indemnise seul, ce qui évite de multiplier les échanges. Entre 1 600 et 5 000 euros hors taxes, une expertise peut être requise, avec un délai encadré qui permet de garder le dossier en mouvement. Au-delà de 5 000 euros hors taxes par local sinistré, on sort du cadre simplifié et l’on revient aux règles classiques du droit commun, plus longues et plus contentieuses.
| Situation | Qui pilote ? | Conséquence pratique |
|---|---|---|
| Fuite privative | Assureur du lot concerné | Déclaration et traitement par l’occupant ou le propriétaire |
| Fuite sur partie commune | Assurance de l’immeuble via le syndic | Coordination collective et intervention sur les ouvrages communs |
| Dommages jusqu’à 1 600 € HT | Assureur gestionnaire | Indemnisation simplifiée |
| Dommages de 1 600 à 5 000 € HT | Assureur gestionnaire avec expertise | Traitement encadré, échanges réduits entre compagnies |
| Au-delà de 5 000 € HT | Droit commun | Procédure plus longue, recours classiques |
Déclaration, délais et pièces utiles
Le point de vigilance le plus fréquent reste le délai. La déclaration doit être transmise à l’assureur dans les 5 jours suivant la découverte du sinistre, même si l’origine n’est pas encore parfaitement identifiée. Attendre “d’avoir compris” est une erreur classique, car l’eau n’attend jamais : plus le signalement est tardif, plus les dégâts s’étendent et plus l’assureur peut compliquer la prise en charge.
Un constat amiable de dégât des eaux facilite les choses lorsqu’au moins deux occupants ou lots sont concernés. Il permet de noter les coordonnées, les lieux touchés, les circonstances, les assureurs et les premières hypothèses. Les photos, les factures d’achat, les échanges avec le voisinage et un descriptif précis des dommages aident ensuite à chiffrer le dossier. Dans la vraie vie, un dossier bien documenté avance plus vite qu’un long échange téléphonique sans preuve écrite.
Pour mieux comprendre la phase technique qui suit la déclaration, il est utile de distinguer la recherche de fuite des travaux de reprise. La première sert à trouver la cause ; les seconds visent à remettre les lieux en état. Sur ce point, les conseils pratiques disponibles dans ce guide travaux dédié aux dégâts des eaux sont particulièrement utiles pour éviter d’engager des dépenses au mauvais moment.
La convention IRSI n’efface pas la responsabilité, mais elle évite que l’indemnisation s’enlise dans un bras de fer entre compagnies.
Le rôle du syndic à Lyon face à un dégât des eaux en copropriété
Dans une copropriété lyonnaise, le syndic n’est pas seulement un relais administratif ; il devient souvent le chef d’orchestre lorsque l’eau touche plusieurs lots ou laisse présumer une cause commune. Dès que les parties communes sont en cause, ou que l’origine du sinistre reste floue, il doit être prévenu rapidement pour déclencher les vérifications utiles. Cela vaut pour un immeuble récent de Gerland comme pour un bâtiment plus ancien des Brotteaux où les réseaux techniques se croisent et vieillissent à des rythmes différents.
Son rôle consiste à coordonner les intervenants, informer le conseil syndical, orienter les déclarations d’assurance et suivre les travaux nécessaires sur l’immeuble. Si la fuite vient d’une canalisation collective, d’une toiture ou d’un mur extérieur, il lui revient de lancer les démarches au nom de la copropriété. Dans la pratique, un syndic réactif peut faire gagner plusieurs jours, parfois plusieurs semaines, sur le traitement du dossier. À l’inverse, un retard de déclaration ou une absence de coordination peut aggraver les dommages et créer un litige sur les charges de copropriété.
Quand la copropriété doit avancer vite
Prenons l’exemple d’un immeuble de la Guillotière avec un dégât des eaux touchant trois appartements et le palier. Le premier logement signale une infiltration, le second constate un plafond humide, le troisième voit apparaître des traces derrière une cloison. Le syndic ne peut pas attendre que chaque occupant se débrouille seul ; il doit centraliser les informations, faire intervenir un professionnel pour localiser la source et vérifier si la gaine technique ou la colonne commune est en cause. Sans cette centralisation, chacun imagine une cause différente et personne ne pilote réellement le dossier.
Ce rôle de coordination est d’autant plus important que les réparations peuvent se découper en plusieurs étapes : recherche de fuite, ouverture ponctuelle, séchage, remise en état des revêtements, puis reprise esthétique. L’erreur serait de vouloir repeindre avant d’avoir asséché le support. Sur ce point, les ressources de ce dossier sur l’assèchement et la déshumidification et de ce guide de remise en état des murs et plafonds après sinistre montrent bien la logique technique : on stoppe la cause, on sèche, puis on répare.
Quand les travaux concernent des finitions abîmées, il ne faut pas non plus oublier les revêtements. Un parquet qui gondole, une moquette imprégnée ou une plinthe détériorée ne se traitent pas de la même manière qu’un simple enduit marqué. Le chantier doit rester cohérent du point de vue technique et assurantiel, faute de quoi le sinistre sera payé deux fois ou mal traité. C’est là que la rigueur du syndic et la précision des échanges avec l’assurance évitent les frustrations les plus courantes.
Le syndic agit donc comme un point d’équilibre entre technique, assurance et vie collective, et c’est souvent sa réactivité qui limite l’ampleur des dégâts.
Réparations, travaux et charges de copropriété : qui supporte quoi après le sinistre
La question du paiement ne s’arrête pas à l’indemnisation initiale. Après un dégât des eaux, il faut distinguer la réparation de la cause, la remise en état des surfaces touchées et la répartition finale des coûts entre assurance, copropriété et occupants. Cette distinction est essentielle à Lyon, où les immeubles mêlent souvent éléments anciens, rénovations partielles et lots aux usages très différents. Un même sinistre peut donc mobiliser une entreprise de recherche de fuite, un peintre, un plâtrier, un spécialiste du séchage et, parfois, un expert d’assurance.
La réparation de l’élément à l’origine de la fuite n’est pas toujours couverte de la même manière que les dommages consécutifs. Par exemple, le remplacement d’un joint, d’un robinet ou d’un flexible reste souvent à la charge du responsable ou du propriétaire du lot, tandis que les dégâts causés aux plafonds, murs, sols ou meubles suivent le régime indemnitaire du contrat. En copropriété, la remise en état d’une partie commune peut relever de l’assurance de l’immeuble, alors qu’un revêtement privatif dépendra plutôt du contrat individuel et de ses garanties. C’est une frontière décisive, souvent mal comprise au moment où l’eau vient juste d’être stoppée.
Les erreurs qui font grimper la facture
La première erreur consiste à lancer les travaux trop tôt. Beaucoup de copropriétaires veulent “refaire propre” dès que l’eau a cessé de couler, mais un support encore humide peut se dégrader de nouveau quelques semaines plus tard. La deuxième erreur est de négliger la traçabilité : sans photos, sans devis, sans constat, l’assureur dispose de moins d’éléments pour valider l’indemnité. La troisième est de confondre recherche et réparation, alors qu’il s’agit de deux opérations différentes, parfois réalisées par deux prestataires distincts.
Une copropriété mal suivie peut aussi retarder la remise en état des parties communes, ce qui prolonge l’inconfort de tous. Imaginez une cage d’escalier où l’enduit s’effrite parce que la fuite n’a pas été traitée à temps : les copropriétaires supportent alors une dégradation plus large, parfois avec des discussions sur les appels de fonds ou les charges de copropriété. Mieux vaut donc agir vite, documenter chaque étape et conserver les échanges écrits. Pour aller plus loin sur les types d’interventions possibles, les ressources sur le remplacement des revêtements endommagés et le traitement anti-moisissures après infiltration permettent de mieux anticiper les suites techniques d’un sinistre.
Quand les dégâts sont localisés mais que l’environnement reste fragile, il faut aussi penser à l’assainissement des lieux. Un appartement peut sembler sec en surface alors que l’humidité est encore piégée derrière un doublage ou sous un parquet. Dans ces cas-là, la bonne décision consiste à laisser le séchage se faire correctement plutôt que d’accélérer un chantier de façade. Ce réflexe évite bien des reprises coûteuses et des discussions infinies avec l’assurance.
Au fond, la facture finale dépend rarement d’un seul acteur : elle reflète surtout la qualité de la réaction initiale et la précision du suivi technique.
Dégât des eaux à Lyon : démarches concrètes, preuves à garder et recours utiles
Dans une ville comme Lyon, où les immeubles anciens côtoient des résidences récentes, un dégât des eaux prend souvent une dimension très concrète : voisinage immédiat, syndic à contacter rapidement, assurance à prévenir, artisans à faire intervenir dans le bon ordre. Le premier réflexe reste simple : couper l’arrivée d’eau si possible, protéger les biens, prévenir les personnes concernées, puis déclarer le sinistre sans attendre. Cette séquence paraît évidente, mais elle change tout dans la suite du dossier.
Ensuite, il faut constituer un dossier lisible. Les photos datées, les devis, les échanges avec le syndic, les constats amiables et les factures des objets endommagés servent de base à l’expertise. Dans certains cas, une recherche complémentaire permet de confirmer la source, surtout si les dégâts apparaissent à plusieurs endroits d’un même palier. Le rôle de l’occupant est alors de décrire précisément les événements, sans surinterpréter les responsabilités : c’est l’enquête technique et assurantielle qui tranche.
Il arrive aussi que le dossier se complique parce que la copropriété tarde à réagir. Un syndic peu réactif peut retarder la déclaration ou l’intervention sur une partie commune, ce qui multiplie les pertes et les désaccords entre copropriétaires. Dans une telle situation, les recours existent, mais ils deviennent plus efficaces si le dossier a été documenté dès le début. À Lyon, où les immeubles sont parfois très sollicités par l’âge des réseaux et la densité d’occupation, la clarté des preuves vaut presque autant que la rapidité d’action.
Si vous souhaitez approfondir la logique des interventions techniques après un sinistre, le guide travaux et la page d’accueil de La Caravane des Travaux offrent des repères utiles pour passer de la phase de constat à celle de remise en état. L’essentiel, dans tous les cas, reste de distinguer ce qui relève de l’urgence, de l’assurance et du chantier. C’est cette séparation qui permet d’éviter les malentendus et de faire avancer les réparations sans perdre de temps.
Qui paie un dégât des eaux venant d’une partie commune en copropriété ?
Lorsque la fuite provient d’une canalisation commune, de la toiture, d’une colonne montante ou d’un autre élément collectif, c’est la copropriété qui intervient via le syndic et l’assurance de l’immeuble. Les réparations des parties communes suivent alors ce circuit, même si plusieurs logements ont subi des dommages.
Dans quel délai faut-il déclarer un dégât des eaux à l’assurance habitation ?
La déclaration doit être envoyée dans les 5 jours suivant la découverte du sinistre. Même si l’origine n’est pas encore identifiée, il ne faut pas attendre : signaler tôt permet de préserver la prise en charge et d’ouvrir rapidement le dossier.
Qui organise la recherche de fuite dans une copropriété à Lyon ?
En principe, la recherche de fuite est pilotée par l’assureur du local concerné ou par l’assurance de l’immeuble si les parties communes sont en cause. Sous la convention IRSI, l’assureur gestionnaire peut prendre en charge cette étape sans attendre la détermination définitive des responsabilités.
La convention IRSI couvre-t-elle tous les dégâts des eaux ?
Non. Elle s’applique surtout aux sinistres en immeuble dans certaines limites financières, jusqu’à 5 000 euros hors taxes par local sinistré. Au-delà, le dossier bascule vers les règles classiques du droit commun et les recours entre assureurs deviennent plus lourds.
Que faut-il garder comme preuves après un dégât des eaux ?
Il est utile de conserver des photos datées, un constat amiable, les échanges avec le syndic, les devis de remise en état, les factures des biens touchés et tout document montrant l’évolution des dommages. Ces éléments facilitent l’expertise et accélèrent l’indemnisation.