Dans un immeuble, un dégât des eaux n’est presque jamais un simple incident domestique. Il devient vite une affaire de voisins, de syndic, d’experts, de délais et de factures qui circulent d’un assureur à l’autre. C’est précisément pour éviter ce ballet parfois absurde que la Convention IRSI a été mise en place en 2018, avec une promesse très concrète : accélérer la procédure et clarifier le partage des coûts quand plusieurs logements ou parties communes sont touchés. En 2026, le sujet reste d’actualité, parce que les immeubles vieillissent, les installations d’eau fatiguent, et les sinistres continuent de se répéter dans les copropriétés, souvent au pire moment.
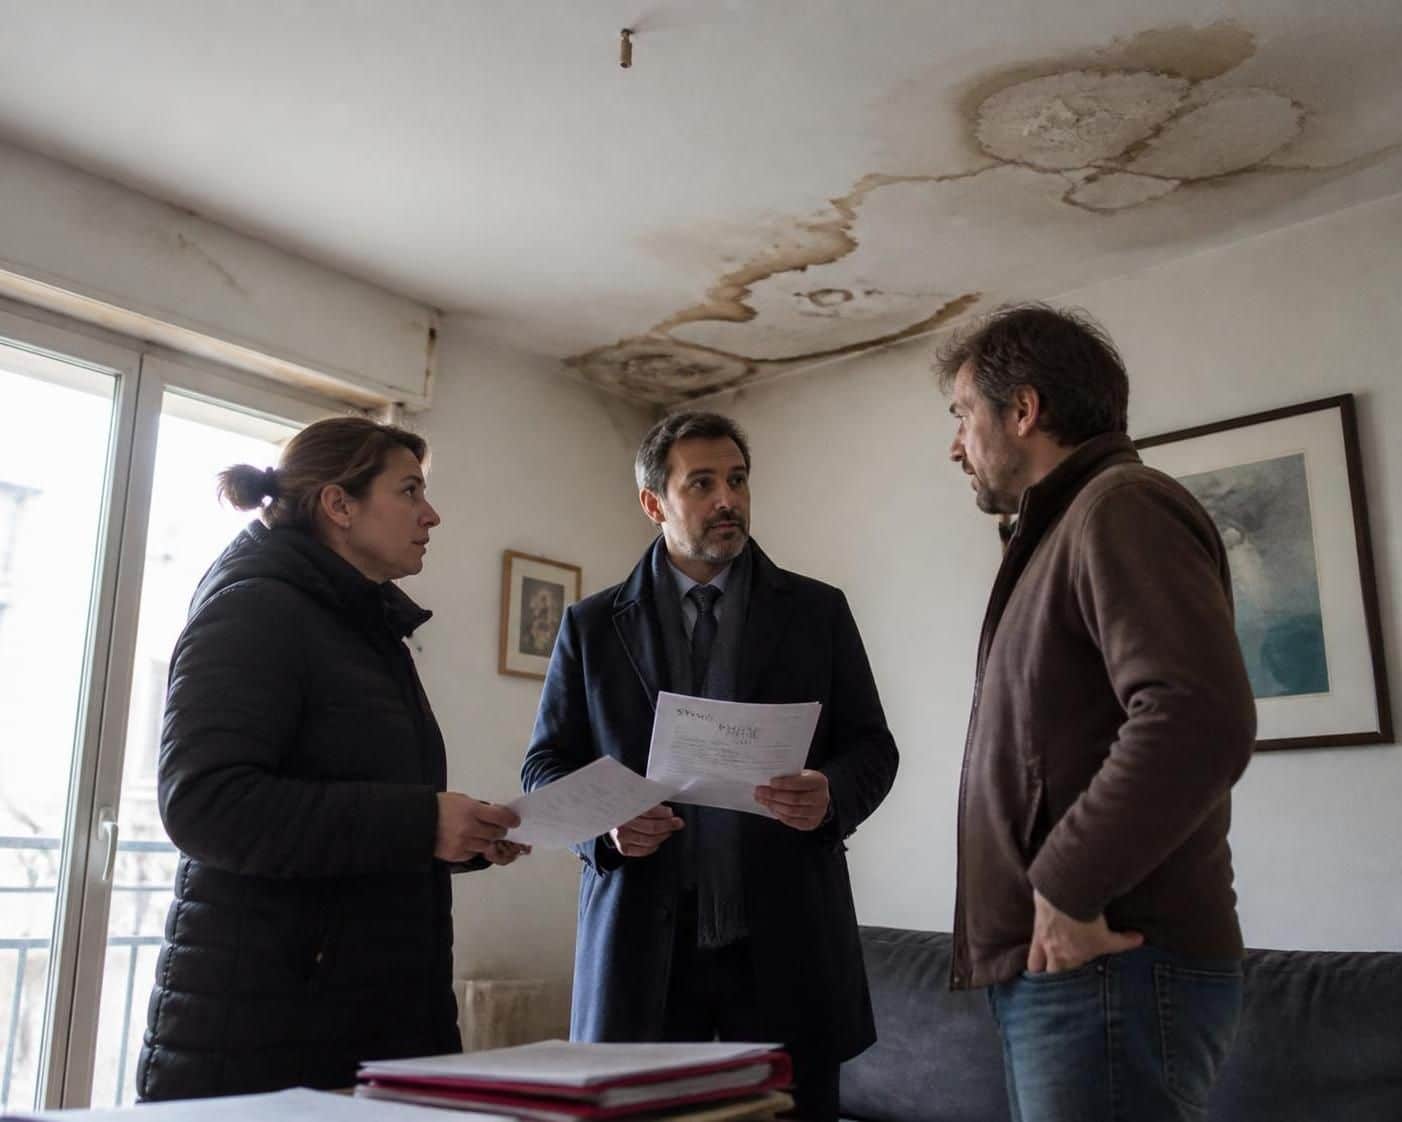
Ce dispositif n’a rien d’un simple sigle administratif. Il change la manière dont l’assurance habitation traite les dommages, désigne un assureur gestionnaire unique, encadre l’indemnisation et évite, en théorie, que chaque compagnie renvoie la balle. Pour les occupants, l’enjeu est très concret : savoir qui paie la réparation, qui prend en charge la recherche de fuite, ce qui relève de la responsabilité du locataire, du propriétaire ou de la copropriété, et comment agir sans perdre de temps. Prenons un fil conducteur simple : Léa, locataire au deuxième étage, découvre une auréole brune au plafond un lundi matin. En quelques heures, son quotidien bascule, et la logique IRSI va déterminer si son dossier avancera vite ou s’enlisera dans les échanges entre assureurs.
Les règles sont utiles, mais elles restent abstraites tant qu’on n’a pas vu le mécanisme fonctionner entre deux appartements, ou entre un logement et les parties communes. C’est là que les exemples, les seuils de dommages, les réflexes à adopter et les zones grises deviennent essentiels. La suite détaille justement ce qui se passe, très concrètement, quand un sinistre touche des voisins dans le même immeuble.
En bref
- La Convention IRSI sert à simplifier la gestion des sinistres d’eau et de certains incendies en copropriété.
- Un seul assureur pilote le dossier pour accélérer l’indemnisation et limiter les conflits entre compagnies.
- Le plafond principal reste de 5 000 € HT par local sinistré, avec des règles différentes selon les montants.
- Le locataire doit déclarer le sinistre à son assureur, même si la fuite vient d’un autre logement.
- La recherche de fuite, les parties communes et l’assurance du propriétaire non occupant peuvent compliquer le dossier.
Convention IRSI entre voisins : comment fonctionne le premier réflexe après un sinistre
Quand l’eau commence à passer d’un appartement à l’autre, la première erreur consiste souvent à attendre que le problème se règle tout seul. Or, dans la vraie vie, un sinistre se joue dès les premières heures. Léa, dans notre exemple, voit d’abord des gouttes tomber dans son salon, puis un voisin frappe à sa porte parce que sa salle de bain du dessus déborde. À ce stade, la priorité n’est pas de savoir qui a raison, mais d’éviter que les dommages s’étendent. Couper l’eau, limiter l’usage des pièces touchées, déplacer les meubles et photographier l’état des lieux sont des gestes simples qui ont un poids réel dans le dossier.
Ensuite vient la déclaration. La procédure impose de prévenir son propre assureur, même si l’on pense que la fuite vient du voisin. C’est un point central de la Convention IRSI : le dossier circule ensuite vers l’assureur du local à l’origine du sinistre, qui devient généralement l’assureur gestionnaire. En pratique, cela évite qu’un locataire se retrouve seul face à l’assureur du voisin, au syndic et à l’assurance de l’immeuble. La coordination devient plus lisible, au moins sur le papier.
La copropriété joue aussi un rôle. Si les parties communes sont concernées, le syndic doit être alerté rapidement, car la nature du local touché peut modifier l’architecture du dossier. Une canalisation collective, une infiltration dans un mur porteur ou un dégât dans une gaine technique ne se traitent pas comme une fuite dans une cuisine privative. C’est précisément pour cela que les témoignages de voisins, les photos datées et le constat amiable restent très utiles : ils permettent de fixer les faits avant que les versions divergent.
Le vrai gain de la convention, pour les occupants, c’est la réduction des allers-retours inutiles. Avant sa mise en place, un simple dégât des eaux pouvait provoquer trois expertises, trois interprétations et autant de semaines perdues. Désormais, un seul pilote coordonne les échanges, ce qui ne supprime pas les tensions, mais limite les blocages. Dans un immeuble ancien, où les incidents se répètent parfois à cause de colonnes d’eau fatiguées, cette centralisation est loin d’être anecdotique : elle évite que le voisin victime se transforme malgré lui en gestionnaire de litige.
Le bon réflexe, au fond, est de considérer le sinistre comme un dossier collectif à traiter vite et proprement. Plus les premiers éléments sont précis, plus la suite de la réparation sera fluide. C’est la base sur laquelle repose toute l’efficacité du système.
Convention IRSI et assurance habitation : qui gère quoi, et à partir de quels seuils
La logique de la Convention IRSI repose sur des paliers de dommages qui déterminent la manière dont le dossier sera traité. Le premier seuil concerne les petits sinistres, jusqu’à 1 600 € HT par local. Dans cette configuration, la gestion est simplifiée au maximum : pas d’expertise obligatoire, un assureur gestionnaire unique, et une indemnisation en principe plus rapide. Pour un locataire comme Léa, cela veut dire qu’un plafond taché, un parquet légèrement gondolé ou un meuble abîmé peuvent être pris en charge sans attendre une chaîne d’interventions interminable.
Entre 1 601 € et 5 000 € HT par local, le système devient plus technique. L’expertise peut alors être demandée, car les enjeux financiers augmentent et les dommages peuvent concerner plusieurs pièces ou plusieurs appartements. Cette zone intermédiaire est souvent celle des dossiers les plus sensibles, car la discussion ne porte pas seulement sur le montant, mais aussi sur l’origine exacte du sinistre, le lien avec les dégâts constatés et la répartition du coût entre assureurs. Autrement dit, le principe de simplification existe toujours, mais il s’accompagne d’un contrôle plus poussé.
| Montant des dommages par local | Traitement prévu | Conséquence pratique |
|---|---|---|
| Jusqu’à 1 600 € HT | Gestion simplifiée, sans expertise obligatoire | Indemnisation plus rapide et prise en charge directe |
| De 1 601 € à 5 000 € HT | Expertise fréquente | Analyse plus précise des dommages et du partage des coûts |
| Au-delà de 5 000 € HT | Hors cadre IRSI | Retour à une procédure classique entre assureurs |
Au-delà de 5 000 € HT, la convention ne s’applique plus. On revient alors à une mécanique classique, plus lente et souvent plus lourde pour les occupants. C’est fréquent quand la fuite a touché plusieurs logements, s’est propagée à des planchers, ou a nécessité des travaux étendus. Dans ce cas, le calendrier s’allonge, les échanges se multiplient et la réparation peut prendre des semaines, voire davantage si l’assureur demande des compléments techniques.
Un point souvent méconnu concerne les situations exclues ou partiellement exclues. Certaines infiltrations anciennes, les problèmes liés à des façades, ou des événements très différents d’un simple dégât des eaux peuvent sortir du champ IRSI. De même, certains incendies mineurs sont couverts, mais pas tous les scénarios. Pour les habitants, cela signifie qu’il faut lire les réponses de l’assureur avec attention : le fait qu’un sinistre soit “dans l’immeuble” ne suffit pas à garantir l’application automatique de la convention.
Cette architecture par seuils n’est pas là pour faire joli. Elle sert à éviter qu’un petit incident se transforme en procédure interminable, tout en laissant une voie plus rigoureuse lorsque le niveau de dommages augmente. C’est ce dosage qui fait la force du dispositif.
Qui paie quoi entre voisins : responsabilité, indemnisation et partage des coûts
Le point le plus sensible reste toujours le même : qui paie la note ? La réponse dépend à la fois de l’origine du sinistre, de l’occupation du logement et des garanties du contrat. Dans un dégât des eaux entre voisins, la responsabilité peut revenir à l’occupant du logement à l’origine de la fuite, à un propriétaire non occupant, à la copropriété si les parties communes sont en cause, ou à personne en particulier si la cause est accidentelle et correctement couverte par les contrats. La convention n’efface pas la responsabilité civile ; elle organise simplement le chemin financier.
Dans les petits dossiers, l’assureur gestionnaire indemnise directement la victime et gère ensuite le recours éventuel. Cela change beaucoup de choses pour le voisin touché, qui n’a pas à se battre avec trois interlocuteurs différents. Pour Léa, cela peut signifier le remboursement d’un parquet, d’un pan de mur repeint, d’un meuble endommagé ou des frais liés au séchage. Pour son voisin du dessus, cela signifie surtout que son assureur devient l’interlocuteur central si la fuite vient de chez lui. La relation entre occupants reste humaine, mais le traitement du dossier devient plus structuré.
Le rôle du propriétaire non occupant mérite une attention particulière. Dans un logement loué, l’occupant déclare en priorité le sinistre à son assurance habitation, mais le bailleur doit aussi vérifier que son propre contrat est en règle. Lorsqu’un logement est vide, mal assuré ou sans assurance adéquate, la chaîne de traitement se complique. Les voisins victimes peuvent alors subir des délais beaucoup plus longs, car la coordination entre contrats n’est plus fluide. C’est l’une des raisons pour lesquelles les syndics insistent de plus en plus sur la couverture correcte de tous les lots.
La recherche de fuite est un autre sujet décisif. Son coût n’est pas toujours pris en charge de la même façon selon les contrats, les circonstances et la localisation du problème. Si la fuite provient d’un mur commun ou d’une colonne technique, le dossier peut glisser vers une logique de copropriété. Si elle naît dans un logement privé, la facture peut reposer d’abord sur l’assureur du local concerné. Là encore, l’enjeu n’est pas seulement le remboursement : il s’agit d’éviter qu’un mauvais diagnostic retarde la remise en état et aggrave les dégâts.
Pour visualiser les effets concrets, on peut résumer les cas les plus fréquents ainsi :
- Fuite dans un appartement occupé : l’assureur de l’occupant devient généralement gestionnaire.
- Fuite dans un logement loué : l’assurance du locataire intervient en premier, avec vérification du contrat du bailleur.
- Parties communes touchées : le syndic et l’assurance de l’immeuble entrent dans la chaîne.
- Logement vide ou mal assuré : les délais s’allongent et le dossier devient plus complexe.
Ce que révèle ce mécanisme, c’est que la Convention IRSI ne sert pas seulement à payer vite. Elle sert surtout à répartir les tâches, à clarifier les zones de responsabilité et à éviter que la victime soit prisonnière d’un désaccord entre assureurs. C’est souvent là que se joue le vrai confort du dispositif.
Procédure de dégât des eaux en copropriété : les bons gestes pour accélérer la réparation
Dans un immeuble, la rapidité ne dépend pas seulement de l’assureur. Elle dépend aussi de la qualité du dossier transmis. Un sinistre bien documenté avance mieux qu’un dossier vague, même si l’origine de la fuite est évidente. C’est pourquoi il faut agir méthodiquement : photos des dégâts, description précise des pièces touchées, date d’apparition, identification du voisin concerné, signalement au syndic et déclaration rapide à l’assurance habitation. Cette rigueur évite les contestations inutiles et donne du poids à la demande d’indemnisation.
Les chiffres observés dans le secteur montrent d’ailleurs que les petits sinistres sont majoritaires, ce qui explique l’intérêt du dispositif. Le coût moyen d’un dégât des eaux reste souvent dans une zone compatible avec les seuils IRSI, mais les délais réels varient selon la complexité du dossier. Quand une fuite est facile à localiser, la réparation peut partir vite. Quand la cause est cachée derrière une cloison ou dans une gaine technique, le calendrier s’étire, parfois au-delà des promesses initiales. C’est là que la coordination avec le syndic et les voisins devient essentielle.
Le plus utile, dans ces situations, est d’adopter une logique d’anticipation. Si vous vivez dans un immeuble ancien, gardez à portée de main les références de votre contrat, celles du syndic et les coordonnées du voisin de palier. En cas de sinistre, demandez rapidement si l’assureur a bien confirmé l’application de la convention, le montant retenu pour les dommages et le calendrier prévu. Cette demande écrite crée une trace, ce qui peut faire la différence plus tard si un désaccord survient sur la prise en charge.
Le rapport d’expertise, lorsqu’il existe, mérite lui aussi d’être lu attentivement. Il permet de vérifier que tous les éléments abîmés ont été chiffrés, y compris les finitions, les plinthes, les éléments encastrés ou les revêtements partiellement touchés. Si quelque chose manque, il faut le signaler sans attendre, avec devis et photographies à l’appui. Dans un dossier de copropriété, le détail n’est jamais anodin : un placard oublié, un mur mal évalué ou une humidité sous-estimée peuvent représenter plusieurs centaines d’euros.
Enfin, il ne faut pas sous-estimer l’importance du dialogue entre occupants. Un voisin prévenu tôt, un syndic réactif et un assureur qui reçoit un dossier clair font gagner du temps à tout le monde. C’est probablement le meilleur effet concret de la convention : transformer une situation conflictuelle en chaîne d’actions lisibles, au lieu d’un jeu de ping-pong administratif.
Cas particuliers, pièges fréquents et exemples concrets dans la vie d’un immeuble
Les dossiers les plus compliqués sont rarement les plus spectaculaires. Souvent, ils naissent d’un cas banal mal identifié. Une véranda qui laisse passer l’eau, un balcon fermé, une canalisation commune vieillissante, un logement inoccupé ou une fuite intermittente peuvent suffire à brouiller les pistes. Dans ces situations, la qualification du local sinistré devient centrale, parce qu’elle conditionne l’application ou non de la convention. Le voisin victime pense parfois que tout est évident, alors que l’assureur doit d’abord vérifier quel contrat intervient réellement.
Un autre cas fréquent concerne les sinistres répétés dans le même immeuble. Quand les tuyaux sont anciens ou que l’entretien a été repoussé pendant des années, le même étage peut connaître plusieurs incidents successifs. La conséquence est presque toujours la même : lassitude des habitants, tension avec le syndic, et impression que l’indemnisation tarde. Pourtant, un dossier solide, documenté et transmis rapidement continue à faire la différence. La convention n’empêche pas les difficultés techniques, mais elle évite que chaque incident reparte de zéro sur le plan administratif.
Léa, notre locataire fictive, vit d’ailleurs ce type de situation au printemps. Après une fuite au plafond, elle découvre que le problème vient d’un appartement vide au-dessus, sans assurance propriétaire non occupant claire. Son dossier se complique, mais son assurance habitation reste son premier point d’entrée. Elle déclare les dégâts, conserve les preuves, relance le syndic et demande un écrit sur le traitement retenu. Ce réflexe lui évite de se retrouver seule face à un délai qui s’étire sans explication. En pratique, c’est souvent cette discipline qui protège le mieux les occupants.
Pour les immeubles plus complexes, la coexistence entre convention IRSI, autres accords entre assureurs et droit commun rend les choses moins lisibles, mais pas illisibles. L’important est de savoir que le système fonctionne par couches : d’abord le contrat, ensuite la convention applicable, enfin la responsabilité éventuelle de chacun. Une demande d’indemnisation bien préparée, un état des dommages précis et une vigilance sur les délais permettent d’avancer sans se perdre dans les sigles. Au fond, la vraie question n’est pas “quelle convention s’applique ?”, mais “comment faire en sorte que la réparation démarre vite et juste ?”
FAQ Convention IRSI et dégâts des eaux entre voisins
La Convention IRSI s’applique-t-elle à tous les dégâts des eaux entre voisins ?
Non. Elle concerne la majorité des sinistres d’eau et certains incendies en copropriété, mais seulement dans certaines limites de dommages et selon la nature des locaux concernés. Au-delà des plafonds, ou dans certains cas particuliers, le dossier sort du cadre IRSI.
Dois-je prévenir mon assureur même si la fuite vient clairement du voisin du dessus ?
Oui. Vous devez toujours déclarer le sinistre à votre propre assurance habitation. C’est elle qui enclenche la procédure, puis qui organise la circulation du dossier vers l’assureur gestionnaire.
Qui paie la recherche de fuite dans la Convention IRSI ?
Cela dépend du contrat, de l’origine du sinistre et de la répartition prévue entre assureurs. Certains contrats la couvrent largement, d’autres moins. Il faut vérifier les conditions générales et demander une confirmation écrite avant d’engager des frais importants.
Que se passe-t-il si le logement à l’origine de la fuite n’est pas assuré ?
Le dossier peut devenir beaucoup plus long et compliqué. Les voisins victimes risquent de subir des retards, car la coordination habituelle entre assureurs est perturbée. Il faut alors alerter rapidement le syndic et conserver toutes les preuves du sinistre.
Comment contester une indemnisation jugée trop faible ?
Commencez par demander le rapport d’expertise et vérifiez que tous les dommages ont bien été listés. Si besoin, envoyez un courrier recommandé avec photos, devis et explications détaillées. En cas de blocage, vous pouvez saisir le service réclamation puis le médiateur de l’assurance.